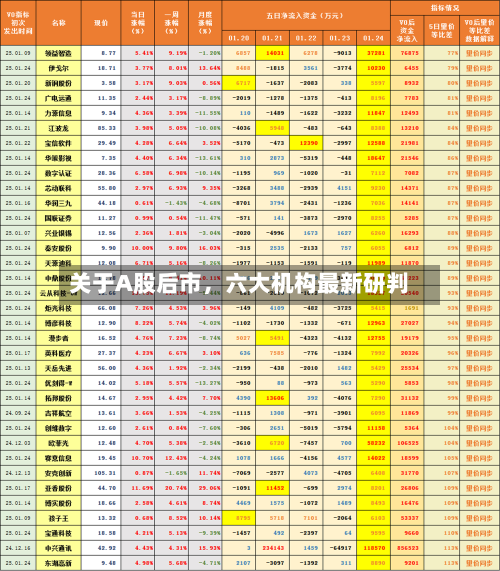
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
本周,A股市场延续调整态势。展望后市,业内机构判断,参考历史经验,反弹的前置条件已逐渐具备,但市场最终走出反弹行情还需要新的催化剂,趋势性机会仍需等待外部风险出清。
在具体策略上,建议采取“防守反击”的应对思路,以“低估值+低拥挤度”价值风格板块为底仓,并积极参与成长风格的反弹行情,成长股中优选上涨阻力较小的方向。
机构后市投资观点
国信证券:市场走出反弹行情还需新的催化剂
本轮市场调整充分度已接近2015年和2021年,反弹的前置条件已逐渐具备。借鉴前两次的经验,市场最终走出一轮可观的反弹行情还需要新的催化剂,如个人Agent、物理AI等:大模型正从大语言模型(LLM)向智能体(Agent)加速演进,以Muse为代表的个人Agent有望在金融、传媒、消费等多个场景中持续渗透;此外,众多具身智能相关产品正逐渐从B端走向C端,人形机器人等物理AI方向或迎来爆发增长期。
浙商证券:采取“防守反击”的应对思路
随着交易拥挤度持续修复、市场自我强化的下行反馈逐步消解,一旦催化因素落地,风险偏好有望稳步回暖,市场估值或迎来幅度与持续性都较为可观的修复。考虑到当前增量资金整体尚未显著放量,建议采取“防守反击”的应对思路:以“低估值+低拥挤度”价值风格板块为底仓,并积极参与成长风格的反弹行情,成长股中优选上涨阻力较小的方向。
开源证券:积极把握区间反弹机遇
短期看,市场微观结构已经明显缓和,市场资金面压力缓解,但整体行情仍在“反弹—高波震荡”的框架之内,后续并非线性上涨,建议积极把握区间反弹机遇。科技板块当前具备较好的反弹土壤,同时继续重点推荐小微盘股;行业再平衡方面,重点推荐有色金属、化工、医药、农业、造船等板块,同时提升对地产及地产消费链的关注度;银行、公用事业、电力等高股息方向继续具备组合配置价值。
广发基金:对权益市场保持中性偏乐观态度
对权益市场保持中性偏乐观态度。市场调整后,科技板块筹码有所消化,虽然海外利率压力仍未缓解,但AI产业链、先进制造、出海链等方向仍具备景气度支撑,产业趋势尚未出现实质性变化,短期可优先关注三季报业绩有望高增或改善的景气领域。红利资产仍具有较好的底仓防御价值,可优选股息回报、估值与分红稳定性相匹配的银行、公用事业等方向。对于估值相对较低且盈利预期边际修复的部分顺周期板块,可关注其潜在轮动机会。
工银瑞信基金:重点关注油价上行节奏
美联储暂停加息,对资本市场而言,一方面要关注油价与通胀预期的变化,油价上行节奏是后续核心观察变量,若二者持续走高,海外流动性收紧仍存在尾部风险;另一方面,需关注美国中期选举结果,美债利率走势受其影响,短期或继续与美股同向波动。中长期看,美债长端利率有望在当前附近水平保持平稳或回落,但能否下行,最终要看美国财政情况。
金鹰基金:趋势性机会仍需等待外部风险出清
对A股而言,外部环境的不确定性放大了本轮反弹的博弈特征,趋势性机会仍需等待外部风险出清。除国内盈利趋势、机构调仓动向等内部逻辑外,海外利率预期、科技巨头财报是重要外部观测线索,后续将持续跟踪美联储利率决议、美债收益率走势以及海外龙头企业的财报指引。行业配置方面,中期维持均衡思路,短期侧重盈利确定性与防御属性,择机布局景气度与估值相匹配的科技板块修复机会。
影响后市投资大事件
证监会:全力稳市场稳预期 持续提升资本市场韧性和信心
10月30日,中国证监会党委书记、主席吴清主持召开党委(扩大)会议。会议要求,全力稳市场稳预期,深化投融资综合改革,完善全链条监管体系,持续提升资本市场韧性和信心。
央行进一步优化短端利率调控机制
中国人民银行10月30日发布公告称,为进一步优化短端利率调控机制,从2026年11月2日起,公开市场操作进行调整。具体来看,包括每个工作日开展隔夜逆回购操作招标,采用固定利率、数量招标。目前操作利率为1.25%;7天期逆回购操作调整为固定数量、利率招标、多重价位中标,主要在税期、月末等时点开展;原在7天期逆回购操作利率基础上加减点的其他工具,包括临时正/逆回购、境外央行类机构回购工具等,均调整为在隔夜逆回购操作利率基础上加减点,加减点幅度不变。
世界互联网大会乌镇峰会下周一开幕
2026年世界互联网大会乌镇峰会将于11月2日至5日在浙江乌镇举办,主题为“开源开放共建共享—携手构建网络空间命运共同体”。今年峰会紧扣数智时代发展前沿热点议题及国际社会对人工智能发展与治理的普遍关切,围绕全球治理倡议网络空间合作、智能体互信互联互操作全球合作创新、机器人与具身智能、时空智能等举办27场分论坛。
美国10月非农就业数据下周公布
北京时间11月6日,美国劳工统计局将公布美国10月非农就业数据和10月失业率数据。此前公布的9月非农数据不及预期使得美联储加息紧迫性有所下降,出于进一步观察经济表现的需要,美联储在10月议息会议上宣布暂停加息。当前市场普遍预计,美联储年内还将有1次加息。